Domain musikreferate.de kaufen?
Wir ziehen mit dem Projekt
musikreferate.de um.
Sind Sie am Kauf der Domain
musikreferate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain musikreferate.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Bosworth Abenteuer Musiktheorie 1Bosworth Abenteuer Musiktheorie 1 – Spielerische Übungen für Kinder: Musiktheorie für Vorschulkinder und den Unterricht, von Josephine und Florence Koh, ISBN 9783920127125, ISMN 9790201633510, 23 x 30,5 cm, 68 Seiten, in deutscher Sprache, :17,99 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Musikalische BabyrasseltrommelMusik und Spiel für die Kleinsten! Die Musikalische Baby-Rasseltrommel ist ein fröhliches, Geräusche erzeugendes Spielzeug, das auf spielerische Weise die Aufmerksamkeit von Babys wecken kann. Beim Bewegen der Rasseltrommel erklingen verschiedene Töne, so dass die Kleinen den Zusammenhang zwischen Bewegung und Klang entdecken können. Die Kombination aus Musik und Rasselgeräuschen bietet ein abwechslungsreiches Sinneserlebnis, während das Baby mit seinen eigenen Bewegungen die Funktionsweise des Spielzeugs erkundet. Produkteigenschaften Produktkategorie: Babyspielzeug / musikalisches Spielzeug Typ: musikalische Baby-Rasseltrommel Empfohlenes Alter: ab 6 Monaten Hauptfunktion: Rasseln, Musik und das Entdecken von Geräuschen Geförderte Fähigkeiten: Hörsinn, Rhythmusgefühl, Feinmotorik, Auge-Hand-Koordination, Bewegungskoordination Art des Spielzeugs: musikalisches und sensorisches Babyspielzeug Weitere wichtige Merkmale: Baby-Rasseltrommel, geräuscherzeugende Gestaltung, Musikfunktion Detaillierte Produktbeschreibung Die Musikalische Baby-Rasseltrommel führt die Kleinsten auf spielerische Weise in die Welt der Klänge und der Musik ein. Beim Greifen, Bewegen und Schütteln der Trommel kann das Baby verschiedene Geräusche entdecken und gleichzeitig eine einfache Ursache-Wirkungs-Beziehung erfahren: Die eigene Bewegung erzeugt ein Geräusch. Beim Greifen und Bewegen des Spielzeugs arbeiten die Hände und Finger des Babys aktiv mit. Dies kann spielerisch die Entwicklung der Feinmotorik und der Auge-Hand-Koordination unterstützen. Die Klänge können die auditive Aufmerksamkeit des Babys wecken, und das rhythmische Spiel kann die ersten Grundlagen für das musikalische Empfinden legen. Mit der Rasseltrommel können auch Eltern gemeinsam mit dem Baby spielen: Sie können unterschiedliche Rhythmen vorspielen und dann abwarten, ob das Baby versucht, diese nachzuahmen. So wird aus dem Spiel eine gemeinsame, fröhliche musikalische Beschäftigung. Je geschickter das Baby das Spielzeug benutzt, desto eher kann es eigene Rhythmen entwickeln und erleben, wie sich die Geräusche mit verschiedenen Bewegungen verändern. Für wen ist das Produkt geeignet? Die Musikalische Baby-Rasseltrommel ist für Babys geeignet, die sich für geräuscherzeugende, gut greifbare und bewegliche Spielzeuge interessieren. Sie ist eine gute Wahl, um Musik und Rhythmus spielerisch zu entdecken und eignet sich auch hervorragend als Geschenk für die Allerkleinsten. Verpackungsgröße: 20 × 16 × 6 cm7,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **


Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
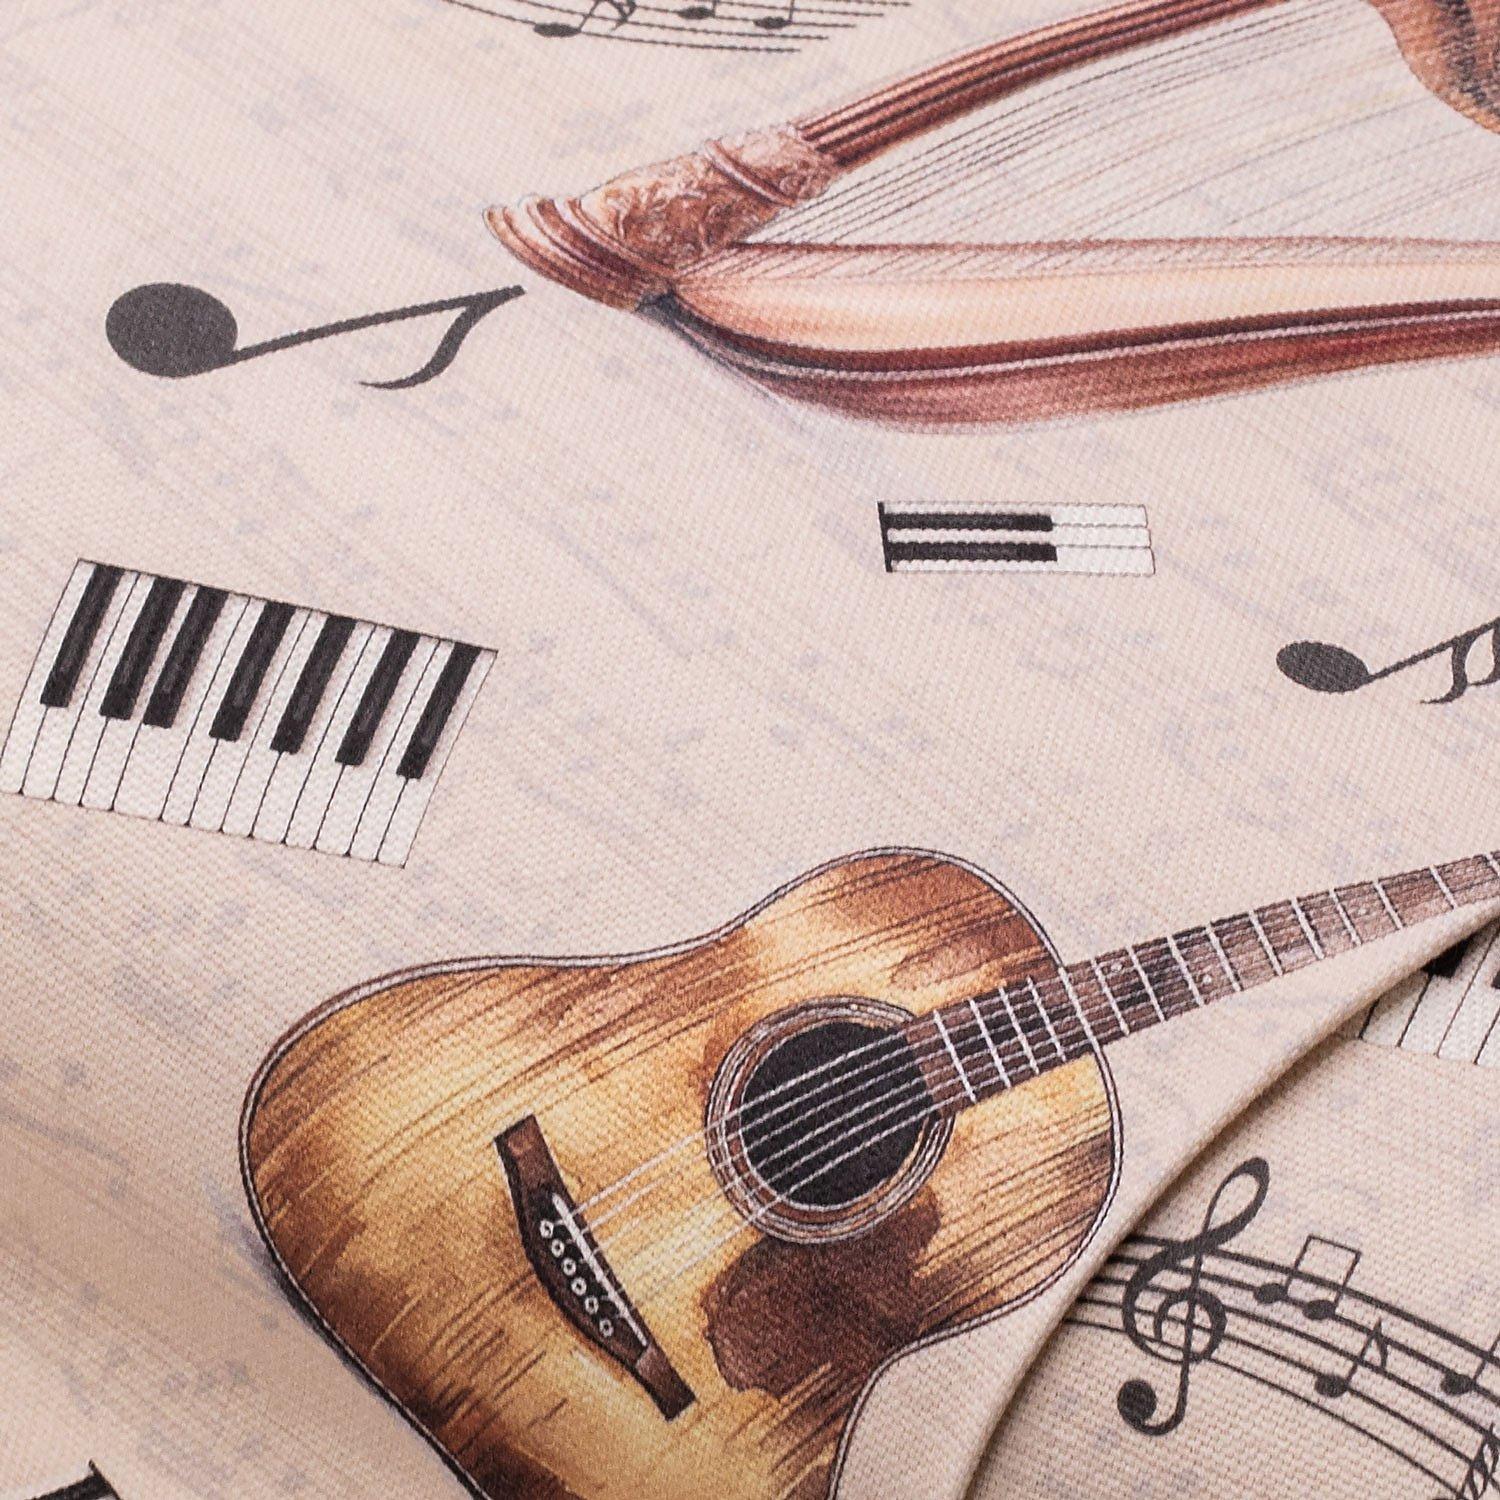
Baumwoll-Canvas Instrumente & Noten „Doreen“, natur-colorExklusiv von buttinette: Baumwoll-Canvas "Instrumente & Noten" aus der Serie "Doreen", Farbe: natur-color, Motivgröße Gitarre: 16 x 7 cm, Breite: 140 cm, Gewicht: ca. 220 g/m². Material: 100 % Baumwolle.weicher, hochwertiger Dekostoffaus reiner Baumwolleelegantes Design mit Instrumenten & Notenfür Deko, Tischwäsche, Taschen uvm.Ein Leben ohne Musik wäre furchtbar eintönig, daher haben wir mit diesem schönen Dekostoff eine Ode an diese wundervolle Kunstform geschaffen. Mit Tischläufern, Tischsets, Überwürfen oder Kissen aus diesem zauberhaften Canvas erstrahlen Ihre vier Wände in neuem Glanz – klingt das nicht wie Musik in Ihren Ohren? Der hochwertige Baumwoll-Dekostoff ist mit einem lebendigen Muster aus Noten & Instrumenten bedruckt. Da der Stoff relativ fest und formstabil ist, kann er auch problemlos zu modischen Taschen vernäht werden. Bestellen Sie am besten gleich und überzeugen Sie sich selbst!13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Bosworth Abenteuer Musiktheorie 1Bosworth Abenteuer Musiktheorie 1 – Spielerische Übungen für Kinder: Musiktheorie für Vorschulkinder und den Unterricht, von Josephine und Florence Koh, ISBN 9783920127125, ISMN 9790201633510, 23 x 30,5 cm, 68 Seiten, in deutscher Sprache, :17,99 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Musikalische BabyrasseltrommelMusik und Spiel für die Kleinsten! Die Musikalische Baby-Rasseltrommel ist ein fröhliches, Geräusche erzeugendes Spielzeug, das auf spielerische Weise die Aufmerksamkeit von Babys wecken kann. Beim Bewegen der Rasseltrommel erklingen verschiedene Töne, so dass die Kleinen den Zusammenhang zwischen Bewegung und Klang entdecken können. Die Kombination aus Musik und Rasselgeräuschen bietet ein abwechslungsreiches Sinneserlebnis, während das Baby mit seinen eigenen Bewegungen die Funktionsweise des Spielzeugs erkundet. Produkteigenschaften Produktkategorie: Babyspielzeug / musikalisches Spielzeug Typ: musikalische Baby-Rasseltrommel Empfohlenes Alter: ab 6 Monaten Hauptfunktion: Rasseln, Musik und das Entdecken von Geräuschen Geförderte Fähigkeiten: Hörsinn, Rhythmusgefühl, Feinmotorik, Auge-Hand-Koordination, Bewegungskoordination Art des Spielzeugs: musikalisches und sensorisches Babyspielzeug Weitere wichtige Merkmale: Baby-Rasseltrommel, geräuscherzeugende Gestaltung, Musikfunktion Detaillierte Produktbeschreibung Die Musikalische Baby-Rasseltrommel führt die Kleinsten auf spielerische Weise in die Welt der Klänge und der Musik ein. Beim Greifen, Bewegen und Schütteln der Trommel kann das Baby verschiedene Geräusche entdecken und gleichzeitig eine einfache Ursache-Wirkungs-Beziehung erfahren: Die eigene Bewegung erzeugt ein Geräusch. Beim Greifen und Bewegen des Spielzeugs arbeiten die Hände und Finger des Babys aktiv mit. Dies kann spielerisch die Entwicklung der Feinmotorik und der Auge-Hand-Koordination unterstützen. Die Klänge können die auditive Aufmerksamkeit des Babys wecken, und das rhythmische Spiel kann die ersten Grundlagen für das musikalische Empfinden legen. Mit der Rasseltrommel können auch Eltern gemeinsam mit dem Baby spielen: Sie können unterschiedliche Rhythmen vorspielen und dann abwarten, ob das Baby versucht, diese nachzuahmen. So wird aus dem Spiel eine gemeinsame, fröhliche musikalische Beschäftigung. Je geschickter das Baby das Spielzeug benutzt, desto eher kann es eigene Rhythmen entwickeln und erleben, wie sich die Geräusche mit verschiedenen Bewegungen verändern. Für wen ist das Produkt geeignet? Die Musikalische Baby-Rasseltrommel ist für Babys geeignet, die sich für geräuscherzeugende, gut greifbare und bewegliche Spielzeuge interessieren. Sie ist eine gute Wahl, um Musik und Rhythmus spielerisch zu entdecken und eignet sich auch hervorragend als Geschenk für die Allerkleinsten. Verpackungsgröße: 20 × 16 × 6 cm7,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.